Chuyển đến nội dung chính

Nhận định tình hình vĩ mô tháng 6/2024: cơ sở nào giúp thị trường vượt đỉnh?

DIỄN BIẾN VĨ MÔ THÁNG 5:

Để hiểu dòng chảy vĩ mô trong giai đoạn vừa qua, chúng ta hãy quay lại thời điểm cách đây 2 tuần

Tuần 20/05-26/05/2024:

Trong tuần này, kỳ vọng giảm lãi suất vào tháng 9 của các nhà đầu tư bị lung lay khi cả 2 chỉ số do S&P Global công bố là PMI sản xuất và PMI dịch vụ có mức tăng mạnh nhất trong 1 năm trở lại đây. Điều này cho thấy hoạt động sản xuất và kinh doanh còn diễn ra mạnh mẽ, chưa có dấu hiệu hạ nhiệt. Do đó kỳ vọng giảm lãi suất vào tháng 9 có thể phải dời xa hơn dự kiến 

Hình 1: PMI sản xuất của Mỹ (S&P global)

Ngay lập tức thị trường chứng khoán Mỹ nói riêng và toàn cầu nói chung phản ứng khi số liệu này được công bố. Lần lượt đồng Đô và lợi suất trái phiếu Mỹ ở các kỳ hạn 2 năm và 10 tăng trở lại. Đơn cử ở kỳ hạn 2 năm, US2Y đã tăng 2% từ mốc 4.84% lên 4.94%. Điều này vô tình khiến áp lực tỷ giá USD/VND tăng và dễ thấy NHNN đã phải nâng lãi suất liên ngân hàng trong giai đoạn này lên 5% - mức cao kỷ lục trong 1 năm nay để kìm hãm đà tăng của tỷ giá.

Hình 2: Lãi suất liên ngân hàng qua đêm

Tuần 27/05-02/06/2024:

Ngay tuần sau đó (27/05-02/06/2024), chỉ số giá tiêu dùng PCE (YoY) tháng 5 công bố ngày 31/05 khớp với dự báo đạt 2,7% cho thấy xu hướng giá PCE đang đi ngang rõ ràng hơn. Hàm ý rằng với 1 mức giá cả hàng hóa tăng nhưng nhu cầu chi tiêu vẫn duy trì ở mặt bằng cao.

Hình 3: Chỉ số giá PCE (YoY)

Đây không phải một tín hiệu quá tốt cho nền kinh tế nhưng hãy nhìn vào diễn biến của các chỉ số kinh tế Mỹ lại rất tích cực. Đặc biệt không chỉ tích cực riêng phiên thứ 6 khi PCE được công bố mà còn trong cả tuần. Cụ thể lợi suất trái phiếu kỳ hạn 2 năm, 10 năm và đồng Đô giảm lại khá mạnh. Điển hình như lợi suất trái phiếu US2Y đã giảm 2% từ mốc 4.975% xuống 4.873%. Chúng tôi cho rằng diễn biến khá tích cực này là do kỳ vọng vào số liệu CPI tháng 5 sắp tới – được công bố ngày 12/06.

 Tuần này 03/06-09/06:

PMI sản xuất do ISM công bố tối qua có sự suy giảm, nên lợi suất trái phiếu Mỹ 2 năm và 10 năm lần lượt giảm 1% và 2%. Đồng Đô cũng đang ở mức thấp nhất 1 tháng.


Hình 4: PMI sản xuất của Mỹ (ISM)

Lưu ý rằng số liệu PMI do ISM sẽ có độ nhiễu cao hơn và độ chính xác thấp hơn số liệu thực tế so với S&P công bố (64% so với 73%).

Ngoài ra không thể không nhắc đến giá dầu Brent cũng giảm mạnh 4% sau thông tin OPEC+ sẽ dành một năm để giảm dần mức cắt giảm 2,2 triệu thùng/ngày, bắt đầu từ tháng 10/2024 cho đến cuối tháng 9/2025. Điều này là do lo ngại môi trường lãi suất cao kéo dài sẽ khiến nhu cầu yếu và sản lượng tiêu thụ sụt giảm. Chúng tôi cho rằng đây cũng là 1 yếu tố tích cực khi giá dầu giảm sẽ khiến CPI các tháng tới tiếp tục hạ nhiệt.


DỰ BÁO SỐ LIỆU VĨ MÔ SẮP TỚI

Nhà đầu tư đang kỳ vọng lớn vào CPI tháng 5 trong đợt công bố 12/6. Chúng tôi cho rằng CPI tháng 5 của Mỹ sẽ khá tích cực do:

(1) kỳ vọng CPI lõi tiếp tục suy giảm, đặc biệt một trong những chi phí dai dẳng nhất là chi phí dịch vụ đi lại đã có sự suy giảm lần đầu sau 4 tháng tăng liên tiếp.

(2), giá dầu tháng 5 đã hạ nhiệt so với các tháng trước. Đây là điểm dễ nhận thấy nhất khi ta so sánh mức nền giá dầu Brent tháng 5 là 83 USD/thùng với các tháng 4 (88 USD/thùng) và tháng 3 (84.5 USD/thùng).
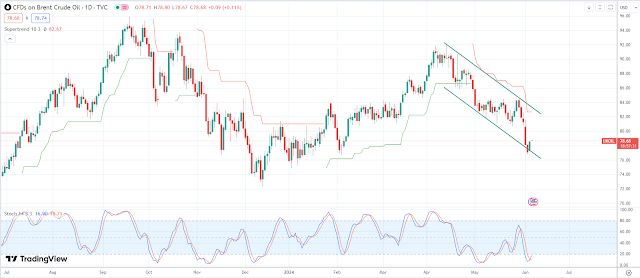
Diễn biến giá dầu Brent

Như vậy, chúng tôi cho rằng diễn biến vĩ mô trong vài tuần tới sẽ khá thuận lợi khi CPI Mỹ có thể tiếp tục hạ nhiệt. Từ đó tạo động lực giúp chứng khoán toàn cầu nói chung và Việt Nam tăng trở lại. Góc nhìn 1 tháng tới, chúng tôi cho rằng VN-Index có thể vượt đỉnh 1300 và chinh phục những mốc cao hơn.

Nhận xét

Bài đăng phổ biến từ blog này

Cập Nhật Danh Mục Tham Khảo Và Cổ Phiếu Đáng Chú Ý cho phiên 04/09/2026

 VN-Index gắp áp lực sau kỳ nghỉ lễ, trong bối cảnh tình hình vĩ mô quốc tế quay ngược 180 độ Bối cảnh thị trường Hỗ trợ: 1.800 - 1.810  và 1.765 điểm Kháng cự: 1.880 và 1.925 điểm (các đỉnh cũ) VN-Index trải qua phiên biến động mạnh trong ngày giao dịch đầu tiên sau kỳ nghỉ lễ. Áp lực điều chỉnh xuất hiện đầu phiên trong bối cảnh rủi ro FED và các NHTW trên thế giới để ngỏ khả năng tăng lãi suất khi rủi ro lạm phát lớn dần. Tuy nhiên, thị trường dần hồi phục và rút ngắn đà giảm về cuối phiên, qua đó vẫn giữ được vùng hỗ trợ quan trọng 1.800 - 1.810 điểm, duy trì xu hướng tăng từ nửa cuối tháng 7. Rủi ro vĩ mô có phần hạ nhiệt khi đồng USD quay đầu giảm giá, tuy nhiên giá dầu vượt mốc 95 USD đang gia tăng áp lực lạm phát. DXY quay đầu gần mốc kháng cự 100 điểm, giảm áp lực tỷ giá  Giá dầu vượt qua cản chéo, gia tăng rủi ro lạm phát Số liệu vĩ mô của Tổng cục Thống kê cho thấy CPI bình quân 8 tháng năm 2026 đã tăng 4,45% so với cùng kỳ. Mức tăng này hiện đã áp sát giới hạ...

Cập Nhật Danh Mục Tham Khảo Và Cổ Phiếu Đáng Chú Ý cho phiên 11/08/2026

 VN-Index củng cố nền hỗ trợ 1.750 điểm, duy trì kỳ vọng tăng giá trong ngắn hạn dù còn nhiều kháng cự phía trước Bối cảnh thị trường Hỗ trợ: 1.750 & 1.660 điểm Kháng cự: 1.780 – 1.820 điểm VN-Index tiếp tục gặp rung lắc trong vùng kháng cự 1.780 - 1.820 điểm . Tuy nhiên, điểm tích cực là chỉ số đang có dấu hiệu tạo đáy tại gần vùng hỗ trợ 1.750 điểm trên MA 20 ngày, với 4 phiên sideway trên vùng 1.760 điểm, tín hiệu cho thấy xu hướng tăng ngắn hạn có thể tiếp tục được duy trì. Tình hình vĩ mô có tín hiệu tích cực: DXY (chỉ số sức mạnh đồng USD), đang ở dưới mốc 100 điểm và có dầu hiệu sắp gãy trend tăng trung hạn từ đầu năm 2026, giúp giảm áp lực lên tỷ giá. Áp lực lạm phát cũng hạ nhiệt khi giá dầu đang duy trì tạo đỉnh thấp dần, đi vào xu hướng giảm dù biên độ còn khá lớn. Trong tuần này, Chỉ số giá tiêu dùng (CPI) của Mỹ được xem là một trong những dữ liệu quan trọng nhất đối với thị trường ngoại hối. Nếu CPI cho thấy lạm phát cao hơn dự kiến, thị trường có thể giảm kỳ vọn...

Vn-Index Bùng Nổ Hơn 30 Điểm – Tin Nâng Hạng Chỉ Là Gia Vị!

Thị trường chứng khoán Việt Nam vừa trải qua một phiên giao dịch bùng nổ đầy cảm xúc. Chỉ số VN-Index ghi nhận mức tăng kỷ lục hơn 30 điểm, quét sạch tâm lý thận trọng tích lũy của những tuần trước đó và kích hoạt làn sóng tăng trần diện rộng ở các nhóm ngành tài chính. Phần lớn dòng tiền trên thị trường đang giải thích rằng: Sự hưng phấn này đến từ việc tối nay (21/08/2026), tổ chức xếp hạng FTSE Russell sẽ chính thức công bố danh mục các cổ phiếu Việt Nam chuẩn bị cho lộ trình nâng hạng lên thị trường mới nổi vào tháng 9 sắp tới. Tuy nhiên, nếu chỉ nhìn vào câu chuyện nâng hạng, chúng ta mới chỉ thấy phần "ngọn" của tảng băng chìm. Đứng dưới góc nhìn của các dòng tiền lớn, bản chất của cú bứt phá hơn 30 điểm hôm nay được quyết định bởi sự dịch chuyển mang tính bước ngoặt của các biến số liên thị trường, trong đó yếu tố FTSE Russell chỉ đóng vai trò là chất xúc tác làm tăng biên độ hưng phấn. I. Gốc Rễ Liên Thị Trường: Động Lực Thực Sự Đằng Sau Cú Tăng 30 Điểm 1. Chỉ s...